¿Cuánto cuesta construir una casa en México y cómo financiarla?
El costo de construcción en México varía según el tamaño y acabados. Una casa de interés social promedia 1.2 millones, mientras que una residencial puede superar los 6 millones de pesos.
Para planificar tu presupuesto, es necesario tener referencias claras sobre los precios actuales del mercado. Basándonos en superficies promedio, estos son los rangos de inversión estimados:
Casa de interés social (aprox. 120 m²): el costo de construcción ronda el millón doscientos mil pesos mexicanos. Es la medida estándar para una vivienda básica y funcional.
Casa de interés medio (aprox. 250 m²): la inversión necesaria oscila entre 3 y 3.5 millones de pesos. Este espacio permite mayores comodidades y mejores acabados.
Casa residencial (aprox. 500 m²): hablamos de una vivienda de alto nivel. El costo se sitúa entre 6 y 9 millones de pesos, dependiendo de la complejidad del diseño y materiales. Construir no es imposible, pero requiere disciplina financiera y eliminar gastos innecesarios.
Opciones de crédito para construir en terreno propio
Existen diversas herramientas financieras para edificar si ya tienes un terreno. Las principales alternativas son Infonavit, Fovissste y la banca comercial.
El secreto para iniciar es contar con el terreno. Una vez asegurado este patrimonio, puedes acceder a créditos que financian la obra. A continuación, desglosamos las alternativas más comunes.
Crédito Infonavit Construyo
Si cotizas en el IMSS o ISSSTE, puedes acceder a montos de hasta 700 mil pesos con tasas de interés bajas que dependen de tu nivel salarial.
Este programa permite a los trabajadores acceder a préstamos que van desde los 50 mil hasta los 700 mil pesos, dependiendo de cada caso particular. Una de sus mayores ventajas es la tasa de interés, que varía del 4% al 10.75% según tu salario. Requisitos principales:
Tener las escrituras del terreno en regla.
Contratar a un arquitecto para desarrollar el proyecto ejecutivo.
Cumplir con la documentación técnica y administrativa. Aunque el trámite puede resultar extenso, las tasas preferenciales hacen que valga la pena el esfuerzo.
Financiamiento mediante Fovissste
Opción exclusiva para trabajadores del Estado. Su principal ventaja es la posibilidad de combinarse con créditos bancarios para aumentar el monto.
Si eres trabajador del Estado, esta es tu vía principal. La gran diferencia con otros esquemas es que el Fovissste permite la co-participación con bancos, lo que puede ampliar tu presupuesto total. Para acceder, tu terreno debe cumplir condiciones específicas:
Papelería y propiedad legal totalmente en orden.
Contar con servicios básicos instalados: agua, luz y drenaje (el gas no suele ser obligatorio para la solicitud).
Créditos bancarios para construcción
Los bancos pueden financiar hasta el 90% de la obra. El dinero se entrega por etapas y requieren comprobación formal de ingresos ante el SAT.
Instituciones como BBVA, HSBC o Santander ofrecen productos específicos para construcción en terreno propio. Por lo general, te prestan entre el 80% y el 90% del valor total del proyecto. Sin embargo, la dinámica es distinta a un préstamo personal.
Cómo funciona el proceso:
El dinero no se entrega en una sola exhibición.
El banco suministra los recursos por etapas o ministraciones.
Al terminar una fase de la obra, un supervisor revisa el avance, toma fotografías y autoriza el siguiente pago. Debes considerar que, frecuentemente, la última etapa la financias tú y el banco te la reembolsa al final. Requisitos estrictos:
Proyecto arquitectónico completo: Planos, mecánica de suelos, presupuesto y cronograma de obra.
Historial crediticio: no debes tener marcas negativas en buró.
Comprobación de ingresos formales: es obligatorio estar dado de alta en el SAT y presentar tu Constancia de Situación Fiscal. Si tus ingresos son en efectivo y no pagas impuestos, el banco no te prestará dinero.
Estrategias para aumentar tu presupuesto
Unir créditos con tu pareja o cónyuge permite acceder a una vivienda de mayor tamaño o mejores acabados al sumar ambas capacidades de pago.
Si el monto individual no es suficiente para la casa que deseas, existe la opción de unir créditos. Ya sea con tu cónyuge o, en algunos esquemas actuales, con personas sin relación jurídica (como parejas no casadas o familiares). Al sumar ambos financiamientos, es posible pasar de una casa de interés social a una de interés medio o residencial. También existen programas gubernamentales locales en estados como Jalisco, Coahuila o la CDMX, aunque requieren investigación directa en las dependencias correspondientes para conocer la disponibilidad vigente.
Preguntas frecuentes
-
El programa Infonavit Construyo puede prestar desde 50,000 hasta 700,000 pesos mexicanos, dependiendo de tu salario y capacidad de pago.
-
Sí. Tanto Infonavit como los bancos exigen un proyecto ejecutivo profesional, planos y presupuesto firmados por un arquitecto para aprobar el crédito.
-
No en la banca comercial. Los bancos exigen comprobantes de ingresos formales (nómina o declaraciones ante el SAT) para validar tu capacidad de pago.
-
El terreno debe estar urbanizado con acceso a servicios básicos: agua potable, energía eléctrica y drenaje a pie de lote.
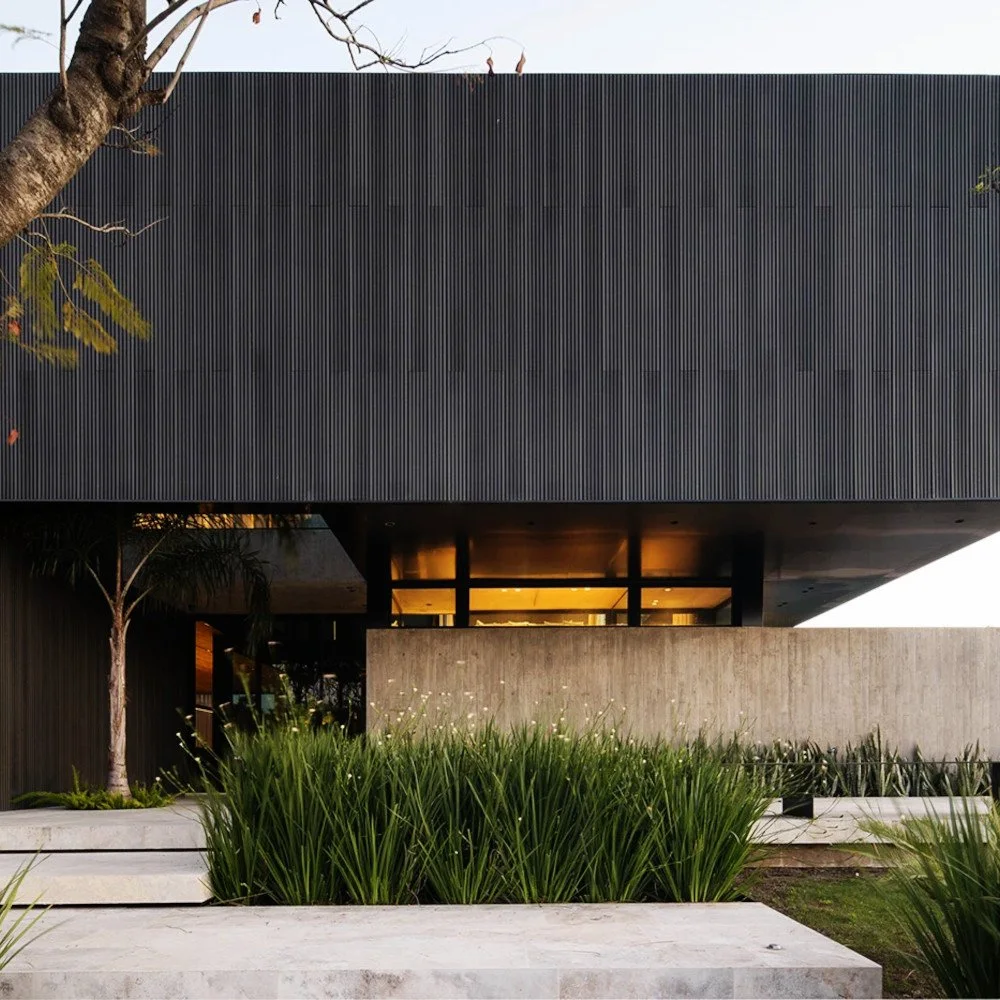

Buscamos que tu fachada se vea bien en su entorno, represente lo que quieres transmitir y esté bien pensada para que perdure. Analizamos qué materiales son los más convenientes y cómo lograr que todo encaje de manera coherente. Nos fijamos en las ventanas, los acabados, la iluminación, los colores y todos esos detalles que siempre hacen la diferencia.